Compounder
Så konsoliderar du en koncern — steg för steg
Konsolidering är att lägga ihop flera bolags räkenskaper till en enda uppsättning som visar koncernen som om den vore ett företag. Svårigheten ligger sällan i additionen, utan i allt som ska bort eller räknas om på vägen.
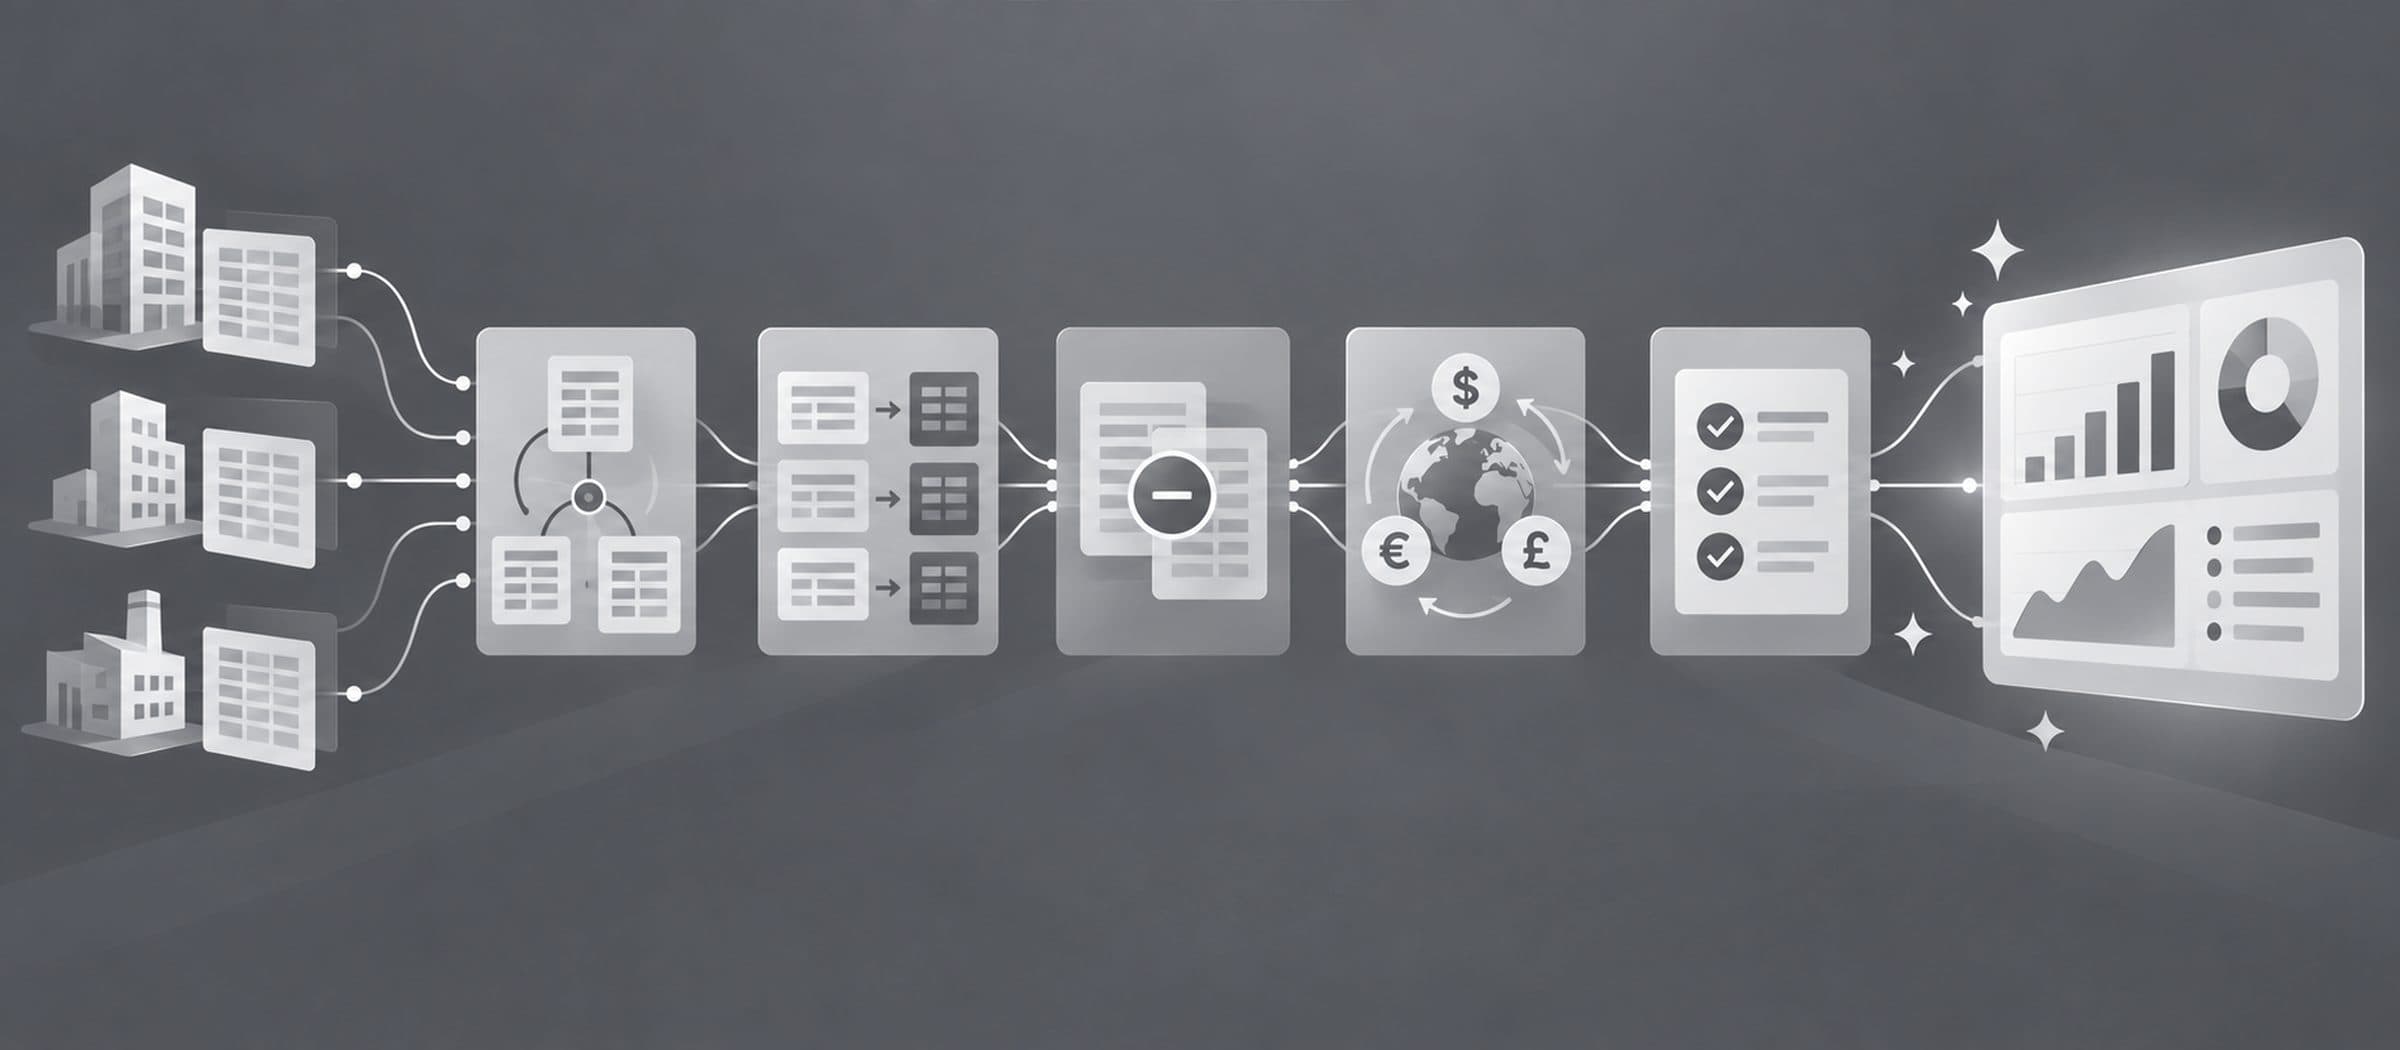
Arbetet går snabbare om stegen tas i rätt ordning. Hoppar man fram och tillbaka blir avstämningen i slutet den svåra delen, och det är då fel upptäcks sent.
1. Fastställ strukturen
Börja med vilka bolag som ingår och på vilken grund. Dotterbolag med bestämmande inflytande konsolideras fullt ut. Intressebolag redovisas normalt enligt kapitalandelsmetoden och ska alltså inte läggas ihop rad för rad. Notera ägarandel, förvärvstidpunkt och räkenskapsår per bolag.
Skiljer sig räkenskapsåret mellan bolagen måste perioderna justeras innan något läggs ihop. Det är ett vanligt fel i koncerner som vuxit genom förvärv.
2. Stäm av varje bolag för sig
Ett bolag som inte är avstämt blir inte avstämt av att läggas ihop med andra. Gå igenom balansräkningen per bolag först — avskrivningar, periodiseringar, reskontror mot huvudbok. Felen är billigast att hitta här.
3. Räkna om utländska bolag
Bolag som redovisar i annan valuta räknas om till koncernens rapportvaluta innan de läggs ihop. Vilken kurs som gäller var skiljer sig mellan resultat- och balansräkning, och mellanskillnaden hamnar i en omräkningsdifferens.
4. Lägg ihop och eliminera
Nu summeras posterna. Därefter tas det bort som bara existerar mellan koncernbolagen: internfakturering, interna fordringar och skulder, internvinst i lager och anläggningar, samt utdelningar inom koncernen. Vad som ska bort och varför går vi igenom i artikeln om elimineringar. Det som återstår är transaktioner med omvärlden.
5. Hantera förvärv och minoritet
Vid förvärv elimineras det bokförda värdet av andelarna mot dotterbolagets egna kapital vid förvärvstidpunkten. Skillnaden fördelas på identifierade tillgångar och skulder, och det som blir kvar är goodwill. Äger koncernen mindre än hela bolaget redovisas den del av eget kapital och resultat som tillhör andra ägare separat som minoritetsandel.
6. Stäm av och dokumentera
- Går koncernens egna kapital ihop med summan av bolagens, justerat för elimineringar och minoritet?
- Summerar interna fordringar och interna skulder till noll?
- Går varje eliminering att härleda till en regel och ett verifikat?
- Stämmer nyckeltalen mot föregående period — och om de inte gör det, vet du varför?
Den sista frågan är den viktigaste. En koncernredovisning som inte går att förklara går inte heller att försvara för revisor eller styrelse.
I Compounder ligger strukturen, elimineringsreglerna och valutahanteringen som inställningar i stället för som steg i ett kalkylark — vilket gör att samma regler används varje period, och att varje tal går att följa tillbaka till sitt verifikat.